株式市場での取引
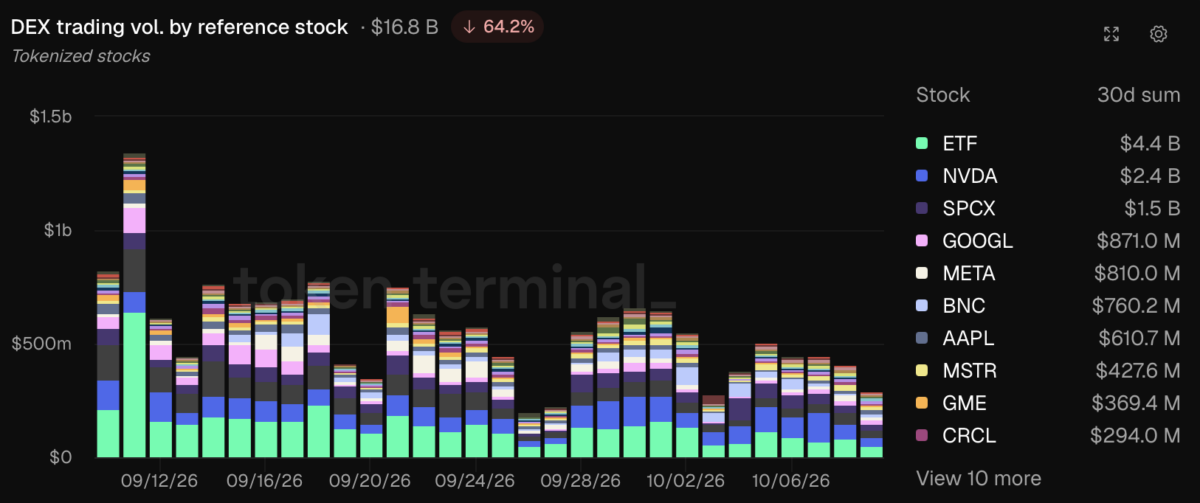
- トークン化された株式のDEX取引量は、過去30日間で64.2%減少し、168億ドルに達しました。
- 時価総額は38億ドルに増加し、この分野は35の発行体と18のブロックチェーンに拡大しました。
- ETF連動型金融商品は取引全体の26.1%を占め、馴染みのある金融商品への需要が集中していることを示しています。
トークンターミナルのデータによると、トークン化された株式は、取引活動が大幅に減少する一方で、市場価値を高めています。
分散型取引所(DEX)の取引量が168億ドルに縮小したにもかかわらず、同セクターの時価総額は30日間で18.6%増加し、38億ドルに達しました。
この乖離は、新興市場にとって一つの疑問を提起します。すなわち、トークン化された株式の評価額の上昇が、持続可能な二次市場の流動性によって裏付けられているのかどうか、という疑問です。
ダッシュボードには約500万人の保有者と11,811種類の上場銘柄も表示されていますが、これらの数字は報告期間中に実際に取引を行った投資家の数を示すものではありません。
取引活動の縮小ペースが市場価値の伸びを上回っています
64.2%の減少は、トークン化された株式DEXの取引量が、直前の同期間において約469億ドルであったことを示唆しています。
絶対額で見ると、取引額は約301億ドル減少しました。
その縮小の規模は、トークン化された株式の報告価値の上昇と同時に発生したため、注目に値します。
その関係性を検証する一つの方法は、単純な出来高と時価総額の比較を行うことです。
直近30日間の取引量は、当該セクターの報告されている時価総額の約4.4倍でした。
この比率は取引量の大まかな目安にはなるものの、一般的な売買高指標ではありません。取引量は30日間の期間を対象としているのに対し、時価総額は特定の時点における評価額です。
また、同じトークンが繰り返し取引されたかどうか、あるいはマーケットメーカーがどの程度の取引に関与していたかを特定することもできません。
適切な流動性評価には、注文板の厚み、売買スプレッド、取引コストなどの追加情報が必要となります。
これらの対策は、トークン化された株式にとって特に重要です。なぜなら、大規模な注文の執行が困難または高額な場合でも、取引量は高い水準を維持できるからです。
ETFとNvidiaがトークン化された株式取引を席巻
取引活動は、比較的少数の参照資産に集中しています。
Token Terminalの30日間のデータによると、ETF連動型エクスポージャーが最大のカテゴリーであり、DEX取引量で44億ドルを占めています。
Nvidiaは24億ドルで続き、SPCX関連の金融商品は約15億ドルの収益を上げました。
主要な5つの参照カテゴリーは以下のとおりです。
- ETF: 44億ドルで、総取引量の26.1%を占めます。
- Nvidia:24億ドル、14.5%。
- SPCX: 15億ドル、全体の9.1%を占めます。
- アルファベット: 8億7100万ドル、5.2%を占めます。
- Meta: 8億1000万ドル、4.8%。
これらのカテゴリーを合わせると、報告された活動の約59.7%を占めました。
この集中度は市場構造にとって重要です。
ダッシュボードには数千ものトークン化された金融商品が掲載されているものの、実際の取引のほとんどは、比較的限られた種類の、よく知られた証券や投資商品に関連しています。
これは、利用可能な銘柄の多さと取引需要の深さとの間に差異を生み出します。
トークンカタログが拡大しているからといって、必ずしもそれらの金融商品全体に流動性が分散しているとは限りません。
ナスダック100指数へのエクスポージャーが個別トークンランキングをリード
資産レベルのデータは、取引がどこで行われているかについて、異なる視点を提供します。
ナスダック100指数に連動するトークン化された金融商品であるQQQbは、報告期間中に約23億ドルの分散型取引量を生み出しました。
これは、調査対象市場の13.5%を占めていました。
トークン化されたNvidia製品が14億ドルの取引高を記録し、SPY関連の取引高は約8億2820万ドルに達しました。
これらの数値は、基準銘柄のランキングと直接組み合わせるべきではありません。
トークンターミナルの参照銘柄ビューでは、取引を基礎となる金融エクスポージャーに基づいてグループ化します。一方、資産ビューでは、個々のトークン化された金融商品を測定します。
例えば、ETF連動型参照資産に割り当てられた44億ドルは、そのカテゴリー全体の取引量を表しており、単一のETFトークンの売買高を表しているわけではありません。
この区別は、市場集中度を評価する際に有用です。参照資産は、取引が複数のトークン化されたバージョンに分散している場合でも、全体としては高い流動性を示す可能性があります。
したがって、特定の金融商品を評価する投資家は、その原資産に関連する集計的な活動だけに頼るのではなく、商品レベルの流動性データを必要とします。
リスク加重資産(RWA)の運用資産総額が320億ドルに達します
トークン化された株式の数値は、ブロックチェーンを基盤とした実物資産という、より大きな市場の中に位置します。
この記事執筆時点で、DefiLlamaのダッシュボードによると、運用中の実物資産の総額は約320億5000万ドルとなっています。
添付のチャートは上昇傾向を示しており、直近の回復の前に一時的な下落が見られます。
しかし、DefiLlamaとトークンターミナルの数値は、それぞれ異なるものを測定しています。
より広範なリスク加重資産(RWA)のカテゴリーには、トークン化された株式以外にも、国債、信用証券、投資信託などの資産が含まれます。
したがって、DefiLlamaの運用資産総額(AUM)は、トークン化された株式の価値として解釈されるべきではなく、また、当該セクターの報告されている時価総額に加算されるべきでもありません。
同様に、リスク加重資産(RWA)の運用額が増加したからといって、それらの資産が分散型取引所で活発に売買されているとは限りません。
この区別は、機関投資家によるトークン化が、頻繁な二次市場での取引ではなく、保有と決済を目的とした商品をますます包含するようになっている現状において、特に重要です。
次の試練は上場ではなく流動性です
最新のデータによると、トークン化された株式の普及状況は、時価総額だけでは評価できないことが示唆されています。
現在、この分野は35の発行体と18のブロックチェーンにまたがっていますが、入手可能なデータからは、これらのネットワーク全体でどれだけの流動性が利用可能か、あるいは投資家がそれらの間でどれだけ効率的に取引できるかは明らかになっていません。
市場が細分化されている場合、多数の金融商品が存在する一方で、実質的な取引活動はごく少数の商品に集中する可能性があります。
報告された縮小は、投機取引量の減少、他の取引場所への移行、あるいは以前の活発な取引期間後の正常化を反映している可能性があります。ダッシュボードでは明確な原因は特定されていません。
投資家にとって、市場の発展をより的確に評価するための指標として、以下の3つが挙げられます。すなわち、発行済みトークン供給量に対する取引量、意味のある注文規模における執行コスト、そして個々の金融商品における流動性の分布です。
これらの指標が時価総額と併せて考慮されるまでは、トークン化された資産の評価額の上昇を、市場流動性の同等の改善と混同すべきではありません。
この記事は情報提供のみを目的としており、投資アドバイスを構成するものではありません。
免責事項全文をご覧ください。